宏觀與政策:轉趨鷹派
聯儲局於9月加息25個基點,為2023年7月以來首次加息,亦是新任主席Kevin Warsh於2026年5月上任後的首次政策調整。Warsh同時終止正式前瞻指引,並拒絕提交個人利率預測,藉此降低對點陣圖的依賴,令環球風險資產面對更大的不確定性。
政策轉趨鷹派,令黃金與加密資產結束夏季數月以來的同步走勢。實質收益率上升及美元轉強,對不生息的黃金構成壓力;加密資產則受惠於破紀錄的ETF資金流入及衍生工具市場的被迫回補淡倉而上升。這種分歧顯示,加密資產的升勢由資金流而非宏觀因素帶動;由於資金流向逆轉的速度可以遠快於政策立場轉變,升勢的持續性亦相對較弱。
最新《經濟預測摘要》(SEP)上調2026年核心及整體個人消費開支(PCE)通脹預測,將通脹回落至2%目標的預期時間延後至2029年,並暗示年底前將再加息25個基點。聯儲局刪去有關供應端通脹的表述,顯示即使物價壓力由能源帶動,亦願意收緊政策。這改變了長期以來不同資產之間的互動:過往利好黃金的地緣政治及油價衝擊,如今反而構成阻力;投資者亦不能再寄望聯儲局在市況下行時為風險資產托底。
市場迅速重新定價:10年期美國國債收益率升穿5%,並於9月23日觸及5.11%;實質收益率升至約2.8%;美元指數上升約2%,突破100,令美國以外黃金買家的持倉成本增加。無風險收益率超過5%,令持有現金直接與不派息資產競爭,夏季以對沖貨幣貶值為主題的交易因而暫歇。
受霍爾木茲海峽航運受阻及沙特阿拉伯輸油管道遭無人機襲擊影響,布蘭特原油於9月上升14%至15%,平均價格達每桶101美元。雖然月底情況有所緩和,國際能源署(IEA)預計海灣地區產量要到2027年才可全面恢復,令「油價上升 → 收益率上升 → 金價下跌」成為結構性格局,而非短暫現象。
加密市場表現概覽
9月加密貨幣市場總市值顯著上升,並於9月22日短暫重返3萬億美元關口,為1月以來首次。升勢並非平均分布:上半月總市值逐步回落,在聯邦公開市場委員會(FOMC)議息決定前後見底,其後於下旬急升。
重返3萬億美元反映的是流動性推動,而非加密資產應用普遍擴大。升幅集中於少數交易日,屬於強勁但集中、由資金流帶動的行情,而非市場基於基本面作出的全面估值重評。就升勢能否延續而言,資金流入的持續性較市值的絕對水平更為重要。
圖1.2026年9月加密市場總市值
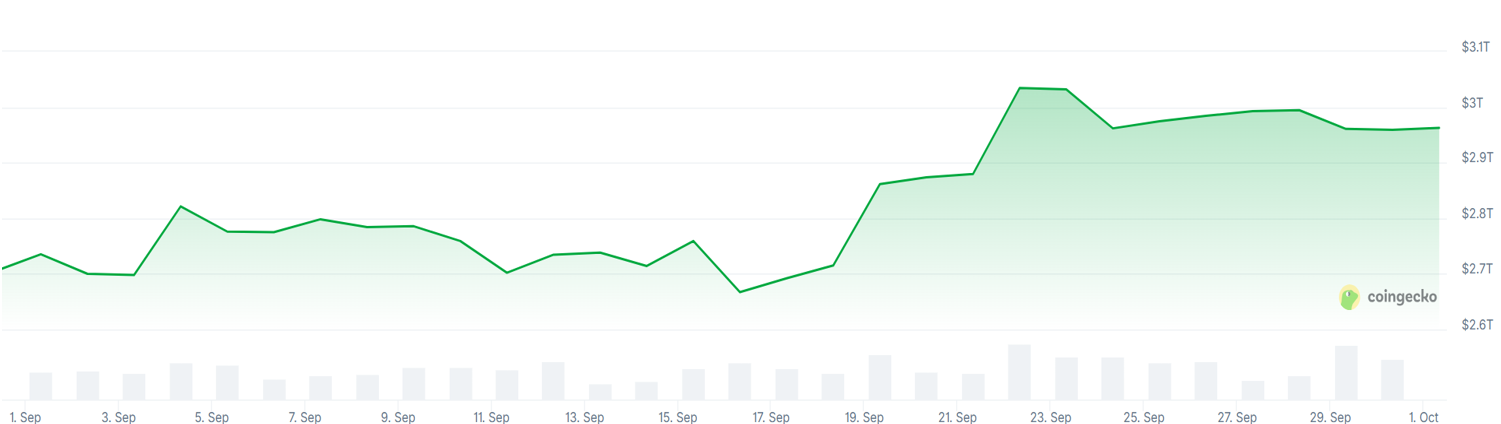
資料來源:Coingecko,截至2026年9月30日。。僅供參考,並不構成任何投資建議。
比特幣連續第三個月錄得升幅,創下2012年以來最強的7月至9月表現。不過,9月升幅較8月放緩,顯示升勢依賴的是人數較少、規模較大的買家,而非參與者持續增加。
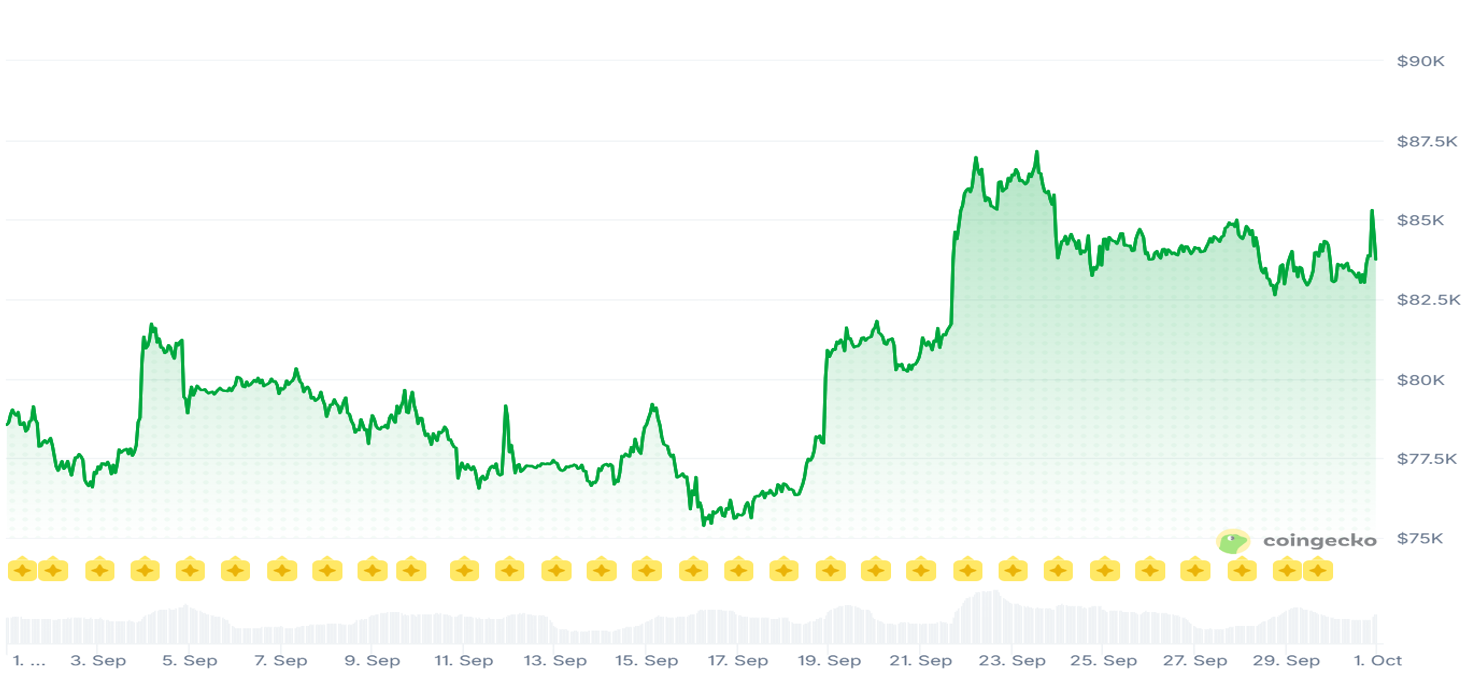
月內走勢可分為兩個階段。比特幣月初約報78,500美元,受加息及美國重要加密市場結構法案《CLARITY法案》於9月15日未獲通過影響,於9月15至16日前後跌至約74,500美元。參議院終止辯論動議未達所需的60票門檻,令短期內透過聯邦立法釐清美國證券交易委員會(SEC)與商品期貨交易委員會(CFTC)監管分工的期望落空,並再度引發市場對「以執法代替規則制定」的憂慮。宏觀與監管雙重阻力令價格受壓,但支持位兩度守穩,顯示邊際沽壓已近耗盡。價格其後於9月18日向上突破,9月21日急升至87,000美元,創1月以來高位,月底收於83,000美元出頭。
這輪突破由集中的機構ETF需求及被迫回補淡倉帶動。在9月21日升市前後的24小時內,超過6.48億美元槓桿淡倉遭強制平倉,而月內大部分升幅集中於兩個交易日。
我們認為,這輪走勢由資金流而非估值帶動。機構ETF買家的買入價高於月底收市價,令其持倉略有浮虧,持倉結構亦較脆弱。若價格未能再次挑戰近期高位,9月兩度守穩的約75,000美元支持區便可能面臨考驗。
技術訊號好壞參半:9月初出現的黃金交叉預示跌勢可能逆轉,但這輪升勢未能突破5月的波段高位。
圖2.比特幣月度回報
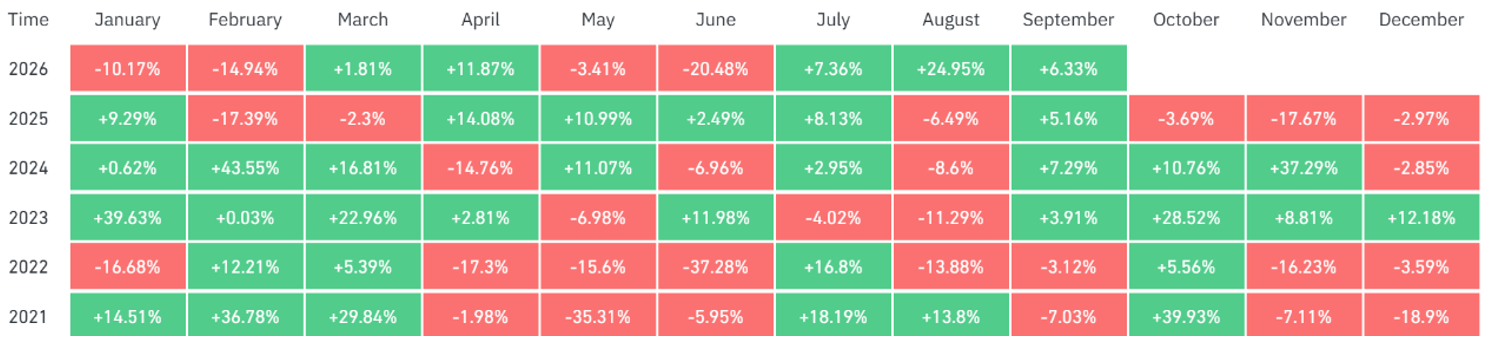
資料來源:Coinglass,截至2026年9月30日。投資涉及風險,過往表現不代表未來表現。
圖3.比特幣價格走勢
資料來源:Coingecko,截至2026年9月30日。投資涉及風險,過往表現不代表未來表現。
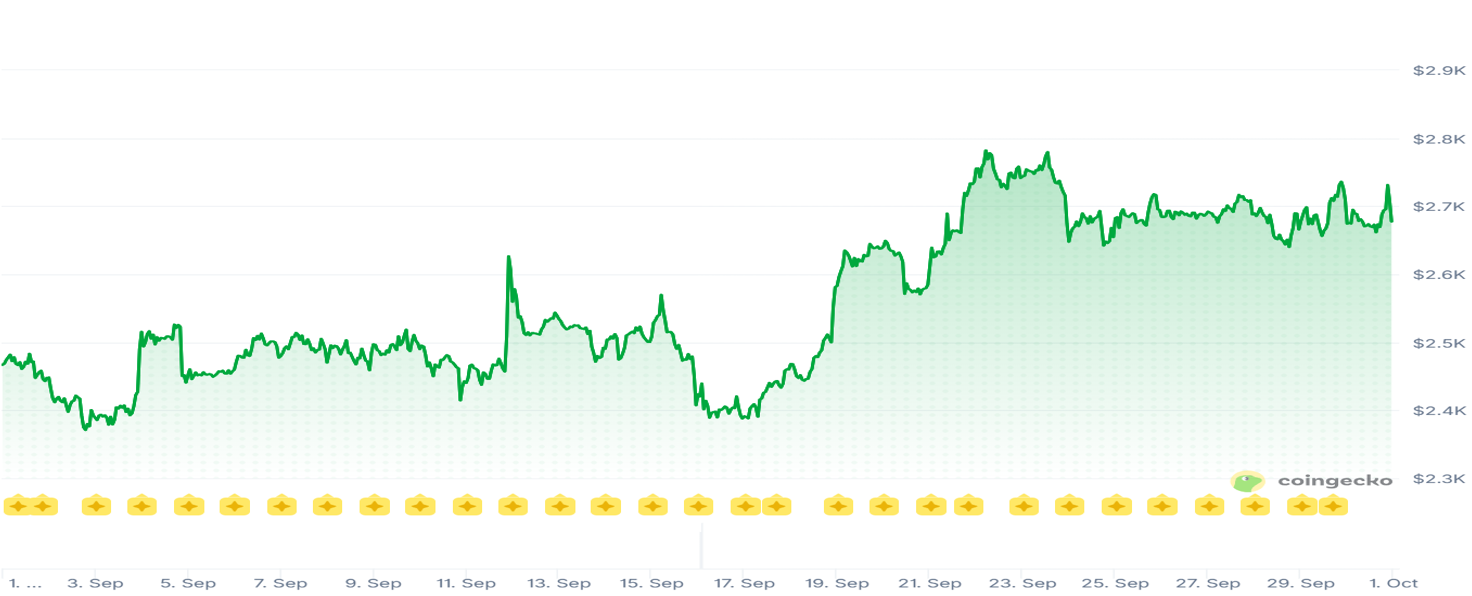
以太幣亦連續第三個月上升,月底收於約2,680美元,明顯高於2,500美元的關鍵水平。受相同宏觀阻力影響,以太幣於9月16日回落至約2,400美元,其後於9月21日升至接近2,800美元的月內高位,再於月底前回軟,整月表現優於比特幣。
以太幣跑贏比特幣具有結構性因素,主要源於供應收縮。美國以太幣現貨ETF於9月21至24日連續四天錄得資金流入,令累計淨流入增至約132.5億至138.5億美元。截至9月18日,質押供應佔比升至35.56%,高於一年前的29.8%,而交易所持幣量則下降。最大企業持有者BitMine Immersion持有598萬枚以太幣,約佔流通供應量5%,其中大部分已質押,流動性較低。可自由流通的供應減少,會放大價格向上及向下的波動。
這輪升勢仍屬較大幅度回撤中的反彈,以太幣價格仍遠低於2025年10月的高位。持倉高度集中亦帶來風險:被鎖定的持幣在升市時收緊流通供應,但在跌市時亦會削弱自然買盤的支持。
圖4.以太幣價格走勢
資料來源:Coingecko,截至2026年9月30日。投資涉及風險,過往表現不代表未來表現。
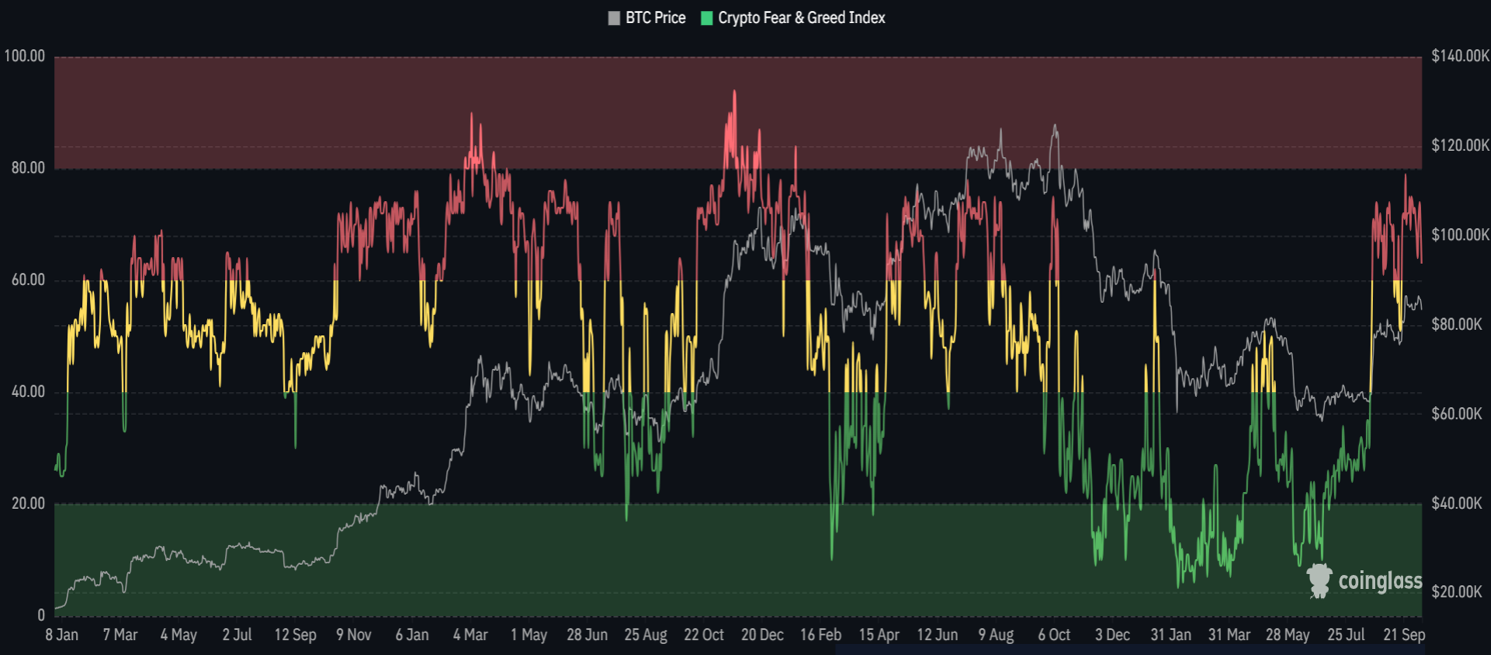
加密貨幣恐慌與貪婪指數於月內大致跟隨價格變化。8月急升的動能延續至9月上半月,其後在聯儲局公布加息前後,指數由「貪婪」輕微回落至「中性」水平。待市場消化加息消息後,指數再度回升至「貪婪」區間。整體而言,比特幣於9月保留了8月的大部分升幅。
我們將指數先跌後回升視為正面訊號,而非警號。升勢過後,市場情緒與價格水平仍然穩固,並不意味著這輪升勢必須回吐;這亦符合我們的判斷,即行情主要由機構資金及交易機制帶動,而非單靠市場情緒。
圖5.加密貨幣恐慌與貪婪指數
資料來源:Coinglass,截至2026年9月30日。僅供參考,並不構成任何投資建議。
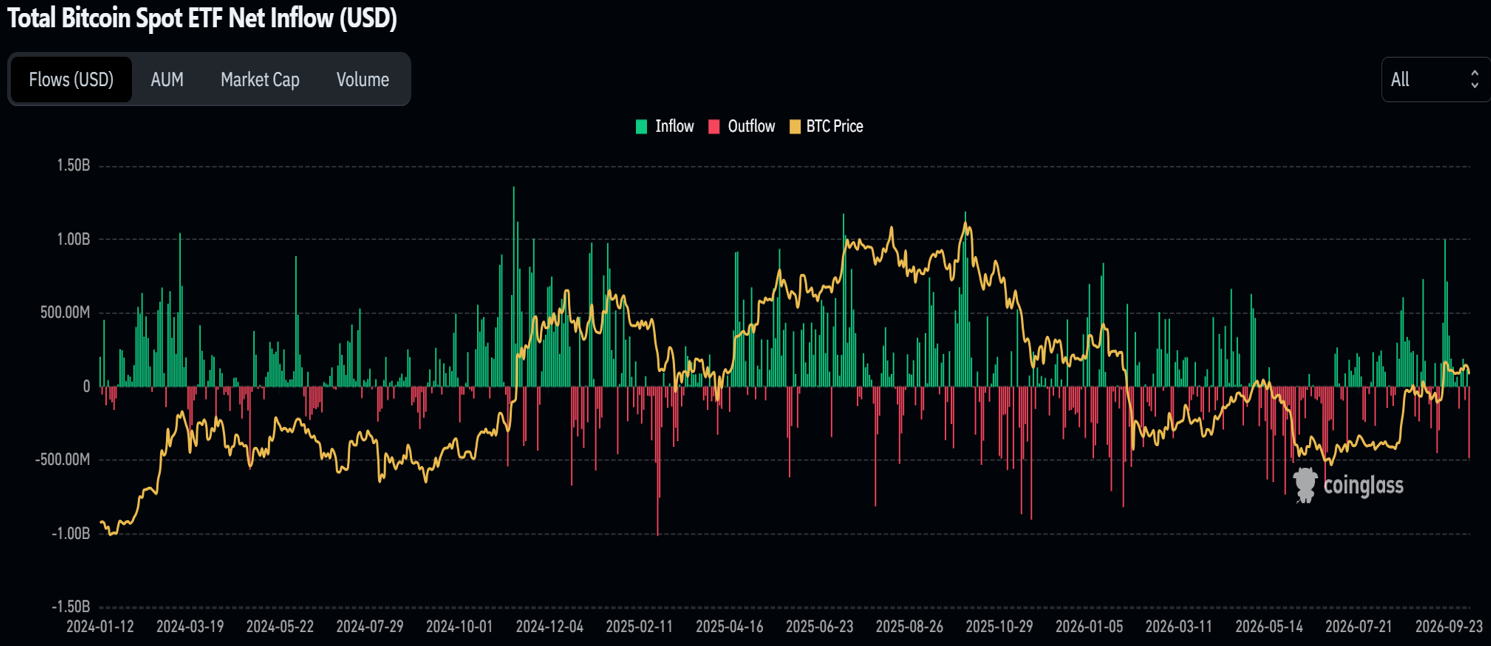
比特幣現貨ETF月內資金流向波動較大,但整體明顯呈淨流入,而這種波動本身亦具有參考價值。月初流入接近10億美元,其後於9月15及16日急轉為分別約4.5億及2.96億美元流出。轉折點出現在9月18日之後:截至9月23日的五個交易日合共流入約26.5億美元,其中9月21日流入約9.99億美元,為2026年最大單日流入,主要集中於IBIT、ARKB及FBTC;截至9月25日的一周則流入約23.9億美元,創單周紀錄,亦令年初至今累計資金流向重返淨流入。不過,這股勢頭未能延續至月底:當時的報道顯示,9月30日出現淨贖回,終結了此前推動升勢的連續申購。
由此可得出兩點觀察。如此強勁的資金流是衡量買盤力度的指標,而非趨勢本身;月中的逆轉顯示,申購可以來得快、去得亦快。更具持續意義的是參與範圍擴大:雖然資金流入仍由兩大比特幣產品主導,但以太幣、Solana、XRP及Zcash基金在四個交易日內合共吸引接近8億美元。對於長期被批評過度依賴單一資金渠道的市場而言,這種多元化是本月最正面的發展。
圖6.比特幣現貨ETF總淨流入[1]
資料來源:Coinglass,截至2026年9月30日。僅供參考,並不構成任何投資建議。
[1]只限美國上市的比特幣現貨ETF淨流入總額。
黃金市場表現概覽
黃金於9月明顯下跌,回吐8月大部分升幅,從高位至月中的回撤接近10%。金價逐級下移,最後一周跌勢加劇,月底收於接近低位。這輪下跌是持倉成本上升帶動的有序減倉,而非黃金投資理據遭到否定。
實質收益率上升及美元轉強,提高了持有不生息黃金的機會成本。自Jackson Hole全球央行年會以來,金價對實質收益率的敏感度下降,因此美元強勢及好倉平倉成為跌勢的主要因素;中東供應風險部分緩和,亦令通脹對沖溢價下降。
值得注意的是,能源及地緣政治風險高企,黃金卻仍然下跌,顯示市場定價反映的是政策對衝擊的回應,而非衝擊本身。黃金的結構性投資理據——財政擴張、儲備多元化及美元信用受侵蝕——仍然成立,只是暫未發揮作用,有待可信的政策寬鬆訊號。官方部門持續買入為金價提供支持,市場普遍視4,000美元附近為結構性的趁低吸納支持區。
圖7.黃金價格走勢
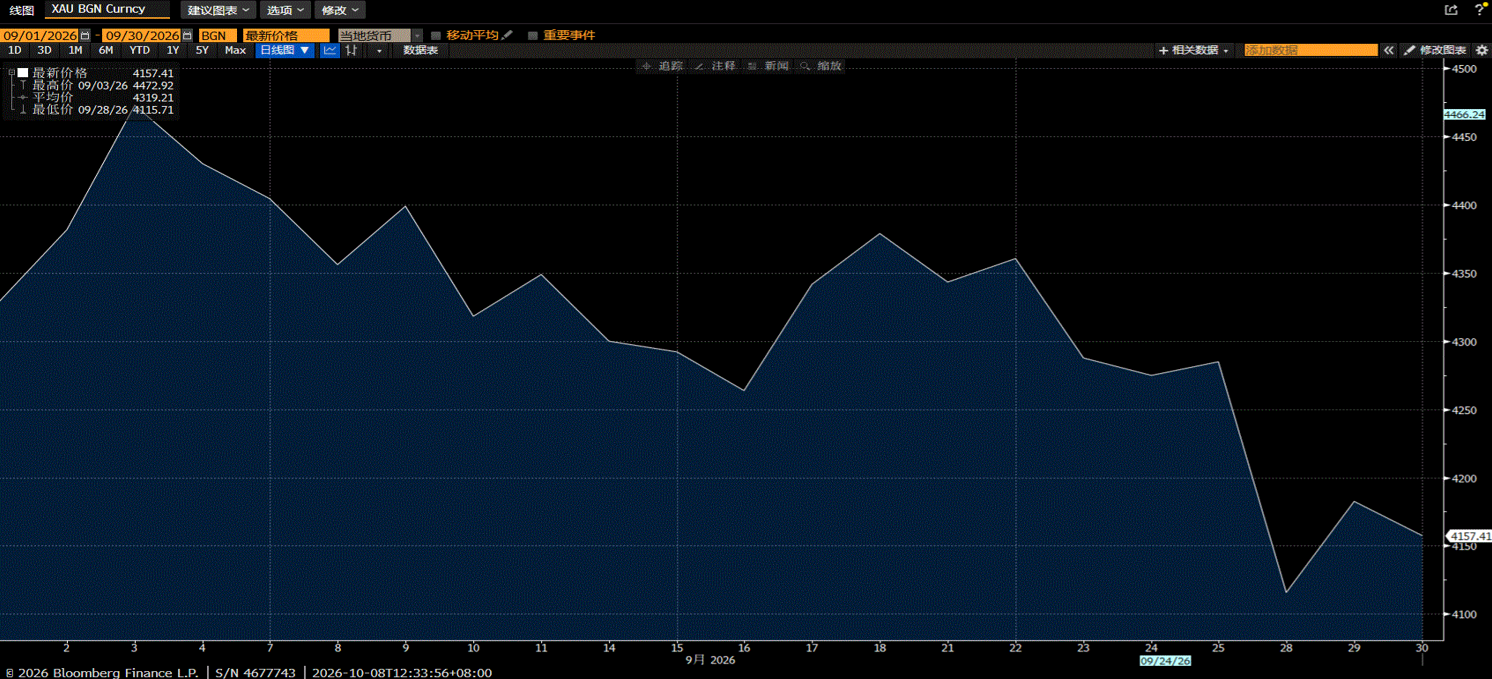
資料來源:Bloomberg,截至2026年9月30日。投資涉及風險,過往表現不代表未來表現。
未來展望
加密市場
我們不建議在現水平追高。價格能否再次挑戰9月下旬高位,取決於破紀錄一周之後ETF資金能否持續流入,以及10月27至28日FOMC會議結果和通脹數據。9月30日的贖回已反映動能轉弱,而10月首個完整交易周是重要觀察窗口。
兩項風險尤其值得關注:價格突破後,市場重新累積槓桿,10月初已出現數億美元、以好倉為主的強制平倉;此外,比特幣最大企業持有者承擔約200億美元、收益率達10%的債務及優先股融資,若價格長時間回撤,可能引發被迫出售資產的風險。
技術面上,市場正消化7月低位買家的獲利回吐,9月初形成的黃金交叉應可在10月為價格提供支持。
監管方面,SEC建議就註冊投資顧問及受監管基金的加密資產託管制定新規,容許州特許信託公司擔任託管人,並在有限範圍內容許自行託管。我們認為,這是更新過時監管規則的一步,長遠應有助透過獲准渠道創設數碼資產。
黃金
黃金呈現不對稱的風險回報特徵。結構性支持仍在,但持倉成本已上升。10月加息並非定局:市場隱含機率在鴿派言論出現後,由約70%降至約45%,其後又因鷹派言論而回升。暫停加息將構成利好驚喜;若聯儲局釋出加息指引並加息,則會延續跌勢。在缺乏催化因素的情況下,我們的基本預期是區間上落,4,000美元附近有較強支持。若在政策轉向前提早部署,便需持續承擔持倉成本。
持倉部署的一項重要啟示是:一般而言,地緣政治風險利好黃金,但目前的主要傳導渠道是通脹與加息。海灣局勢若升級,可能先透過利率上升壓低金價,其後避險需求才逐步浮現。
三項跨資產關鍵變數
能源:若霍爾木茲海峽再度出現供應中斷,或沙特阿拉伯輸油管道再遭襲擊,將重新推高通脹壓力,主要對黃金構成壓力,同時加劇加密資產波動。
資金流:若ETF連續兩至三周維持穩定申購,將顯示加密資產行情由短暫資金推動,轉向較持久的趨勢;月底贖回則是早期警號。
政策基調:10月FOMC會議結果仍存在實質變數。超預期的鷹派立場將延續黃金跌勢,並考驗比特幣槓桿持倉;暫停加息則有利市場,其中黃金的反應會較直接。
其他風險因素
第四季風險仍然存在。預計11月美國中期選舉將改變眾議院的控制權,參議院亦可能易手,或會限制特朗普總統推進政策議程,並增加政治不確定性。中東地緣政治局勢持續緊張,亦會令油價與通脹波動。
投資組合啟示:可透過黃金表達宏觀觀點,因其政策傳導較直接。至於數碼資產,應優先觀察已獲確認、連續多周的持續資金流入,而非押注預期,因其表現主要由資金流向帶動,而非由宏觀因素直接驅動。
本資料由 MicroBit Capital Management Limited(「MicroBit」)提供,僅供香港投資者參考。所有內容僅作為一般資訊用途,並不構成購買或出售任何金融工具的要約、招攬或推薦,也不構成法律、財務、稅務或投資建議。投資涉及風險,投資價值可能會上升或下降,投資者可能會損失部分或全部投資本金。過往業績並不代表未來表現的保證。投資者在作出任何投資決策前,應仔細考慮自身的投資目標和風險承受能力,並諮詢專業財務顧問以獲得適當的建議。
MicroBit 並不保證所提供資訊的準確性、時效性、完整性或可靠性。所有材料均以「現狀」方式提供,且不附帶任何形式的保證,包括但不限於適銷性、特定用途的適用性或非侵權性。投資者應謹慎使用本資訊,並意識到其中可能存在的限制。如無特別註明,部分觀點與建議為 MicroBit根據公開數據與市場經驗所整理。
證券及期貨事務監察委員會(「證監會」)的授權並不構成對任何投資計劃的推薦或認可,也不保證其商業價值或表現。本資料並未經證監會審閱,僅供參考用途。在進行投資前,投資者應仔細閱讀相關條款、條件及披露文件,並確保完全理解所涉及的風險。如有疑問,請諮詢專業人士以獲得進一步協助。
版權©2026 小飛資產管理有限公司。保留所有權利。